Purbaya Buka Suara Terkait Pencairan JHT yang Dikenai Pajak, Janji Tinjau Aturan Bersama DJP
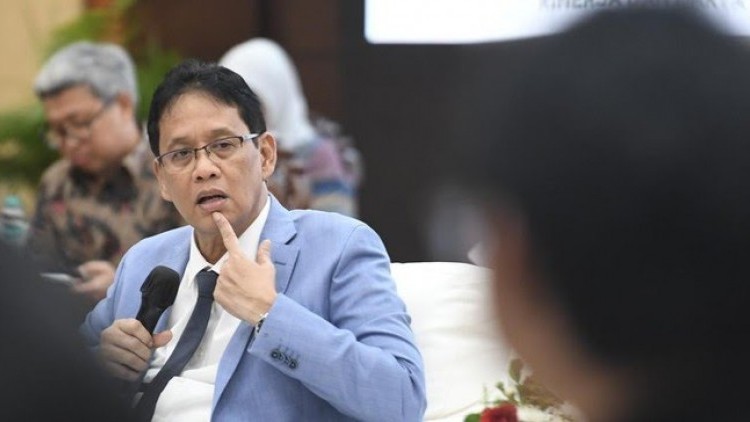
JAKARTA – Menteri Keuangan Purbaya Yudhi Sadewa akhirnya angkat bicara terkait polemik pengenaan Pajak Penghasilan (PPh) terhadap pencairan Jaminan Hari Tua (JHT) BPJS Ketenagakerjaan yang belakangan ramai menjadi perbincangan di media sosial. Jumat (26/06/2026).
Baca: Kapolri Minta MUI Pusat Kaji Fatwa Haram Vape, Waspadai Modus Baru Peredaran Narkoba Cair
Purbaya menyampaikan bahwa pihaknya akan berkoordinasi dengan Direktorat Jenderal Pajak (DJP) untuk meninjau kembali ketentuan yang mengatur pengenaan PPh atas manfaat JHT yang dicairkan peserta.
"Nanti saya cek lagi dengan Dirjen Pajak ya. Nanti saya akan cek lagi seperti apa sih bentuknya," ujar Purbaya
Baca: Prabowo Jamu El-Sisi di Istana Negara, Hubungan Historis Indonesia-Mesir Jadi Sorotan
Meski menjadi sorotan publik, pengenaan pajak atas manfaat JHT sejatinya bukan merupakan kebijakan baru. Ketentuan tersebut telah diatur dalam Peraturan Pemerintah (PP) Nomor 68 Tahun 2009 dan diperjelas melalui Peraturan Menteri Keuangan (PMK) Nomor 16 Tahun 2010.
Hal itu juga ditegaskan oleh Direktorat Jenderal Pajak melalui akun Instagram resminya.
Baca: Prabowo Reshuffle Kabinet, Bahlil hingga Listyo Sigit Dapat Jabatan Strategis Baru
"Pajak atas JHT itu sendiri bukan sesuatu hal yang baru. Aturan ini sudah lama diatur pada PP Nomor 68 Tahun 2009 dan PMK Nomor 16 Tahun 2010," jelas Instagram resmi @ditjenpajakri.
Berdasarkan regulasi tersebut, manfaat JHT yang dibayarkan sekaligus kepada peserta dapat dikenakan PPh Pasal 21 karena dikategorikan sebagai penghasilan. Pasalnya, manfaat JHT tidak termasuk dalam komponen penghasilan kena pajak yang dipotong setiap bulan selama peserta masih bekerja.
Baca: Hendry Munief: Konektivitas Antarpulau Jadi Isu Penting dalam RUU Daerah Kepulauan
Adapun pengenaan pajak atas pencairan JHT dibedakan menjadi dua kategori. Untuk pencairan dalam jangka waktu paling lama dua tahun, dikenakan PPh Pasal 21 Final dengan tarif 0 persen untuk nilai hingga Rp50 juta, sedangkan nilai di atas Rp50 juta dikenai tarif final sebesar 5 persen.
Sementara itu, apabila pencairan dilakukan setelah melewati jangka waktu dua tahun, maka PPh Pasal 21 yang dikenakan tidak lagi bersifat final. Pajak dihitung menggunakan tarif progresif sebagaimana diatur dalam Pasal 17 Undang-Undang Pajak Penghasilan, dengan rincian sebagai berikut:
Baca: Survei Poltracking: Kepuasan Publik ke Prabowo-Gibran Turun Jadi 55,1 Persen
* Penghasilan hingga Rp60 juta dikenakan tarif 5 persen.
* Penghasilan di atas Rp60 juta hingga Rp250 juta dikenakan tarif 15 persen.
* Penghasilan di atas Rp250 juta hingga Rp500 juta dikenakan tarif 25 persen.
* Penghasilan di atas Rp500 juta hingga Rp5 miliar dikenakan tarif 30 persen.
Baca: Mentan Amran Copot 14 Pejabat Kementan, Dugaan Penyimpangan Uang Miliaran Diperiksa
* Penghasilan di atas Rp5 miliar dikenakan tarif sebesar 35 persen.
Pernyataan Menteri Keuangan tersebut membuka peluang adanya evaluasi terhadap implementasi aturan perpajakan atas pencairan JHT, meski hingga kini ketentuan yang berlaku masih mengacu pada regulasi yang telah ditetapkan sejak beberapa tahun lalu.
(SM)